Les chiffres d’abord
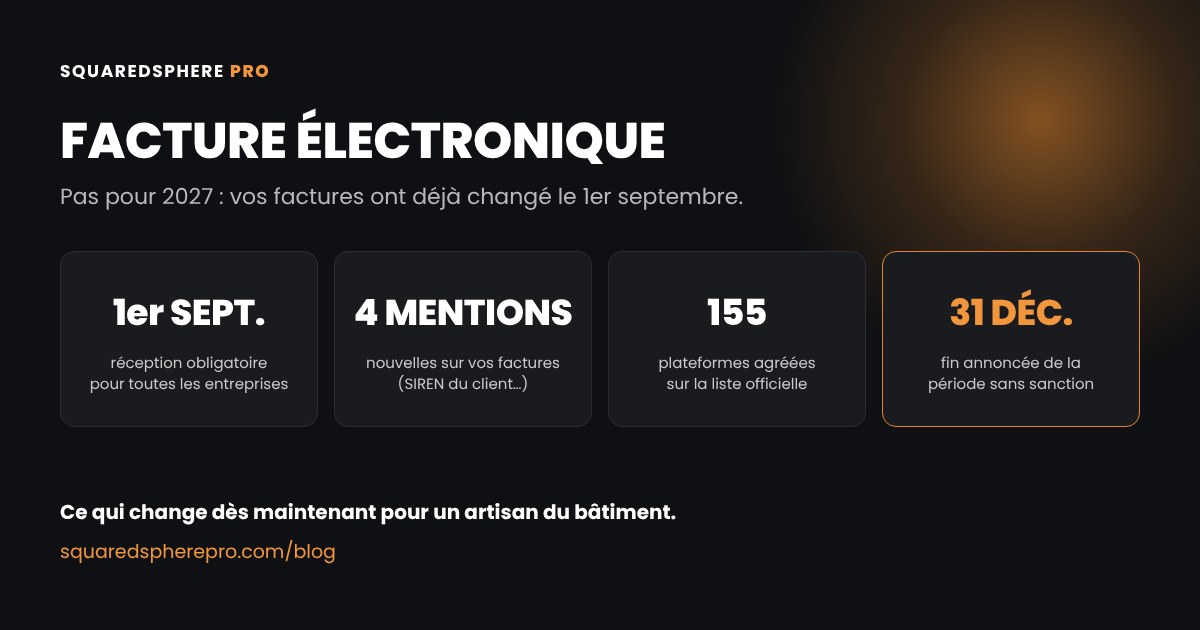
pour toutes les entreprises
leur plateforme (8 oct.)
sur la liste officielle
période sans sanction
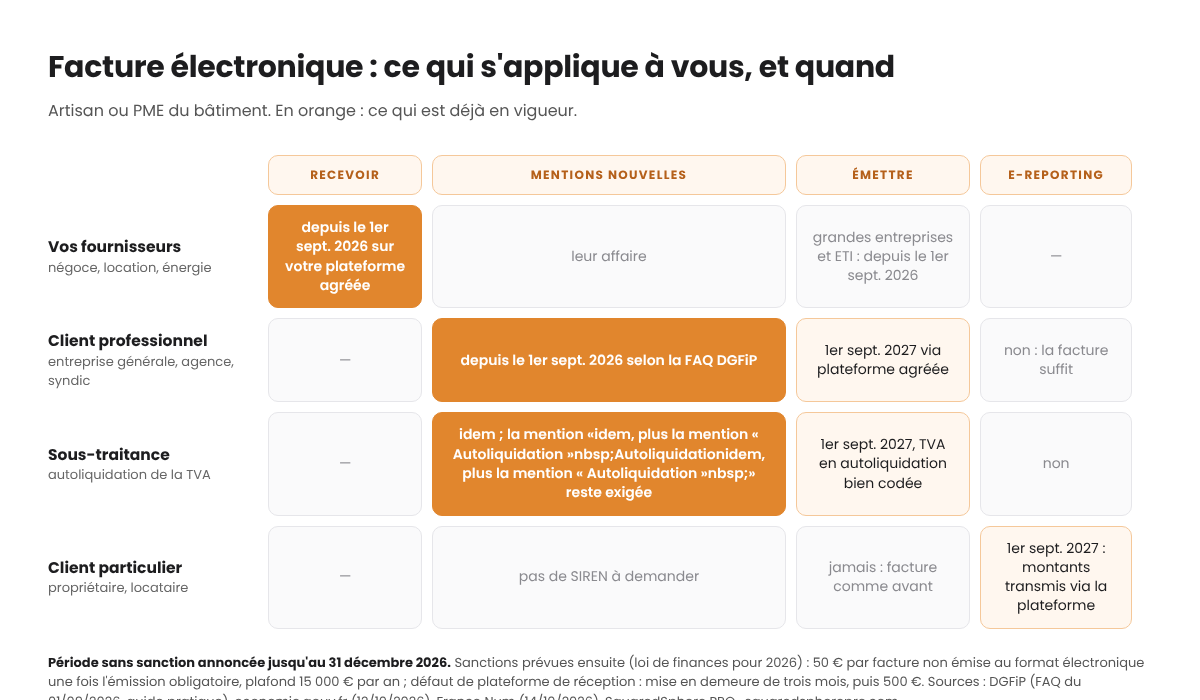
1er septembre 2026. Toutes les entreprises assujetties à la TVA et établies en France, micro-entreprises comprises, doivent pouvoir recevoir des factures électroniques. Les grandes entreprises et les entreprises de taille intermédiaire (ETI) émettent déjà toutes leurs factures dans ce format. Les PME, les TPE et les micro-entreprises le feront au 1er septembre 2027, avec l’e-reporting, la transmission de données à l’administration.
75 %. C’est la part des entreprises déclarant de la TVA qui avaient désigné une plateforme de réception lors du premier comité de suivi, réuni le 8 octobre par le ministre de l’Action et des Comptes publics. 20 millions de factures avaient déjà circulé, pour 70 milliards d’euros. Lisez le chiffre à l’envers : une entreprise sur quatre n’avait rien fait.
155. C’est le nombre d’opérateurs inscrits sur la liste officielle des plateformes agréées de la DGFiP, telle que je l’ai consultée ce matin. Neuf autres attendent la fin de leurs tests. Vous choisissez librement la vôtre, et vous pouvez en changer à tout moment.
31 décembre. Le 8 octobre, le ministre a confirmé qu’aucune sanction ne serait prononcée avant la fin de l’année 2026. Pour 2027, rien n’est écrit.
Le chiffre qui compte n’est aucun de ceux-là. C’est 63 : le nombre de jours qui séparent ce jeudi du 31 décembre. C’est le temps qu’il vous reste pour mettre en ordre ce qui s’applique déjà : votre adresse de réception et le contenu de vos factures actuelles.
Le fait contre-intuitif : la réforme est déjà sur vos factures
La phrase revient sur tous les chantiers : « Je suis une petite entreprise, la facture électronique, c’est pour 2027. » C’est vrai pour l’émission, et seulement pour elle. Trois choses ont changé le 1er septembre, que vous émettiez en électronique ou non.
Vos fournisseurs ont basculé. Les grands négoces, les loueurs de matériel, les fournisseurs d’énergie et les opérateurs télécoms sont des grandes entreprises ou des ETI. Depuis le 1er septembre, ils doivent vous adresser leurs factures au format électronique, par votre plateforme. Si vous n’en avez pas désigné, la facture de votre négoce ne passe pas par le circuit prévu, et c’est vous qui êtes en défaut.
Quatre mentions nouvelles. La FAQ officielle de la DGFiP (version du 1er septembre 2026, question 3.4) les déclare obligatoires à compter du 1er septembre 2026 :
- le numéro SIREN du client ;
- la catégorie de l’opération : livraison de biens, prestation de services, ou les deux ;
- l’option pour le paiement de la TVA d’après les débits, si vous l’avez prise ;
- l’adresse de livraison, si elle diffère de l’adresse de facturation.
Vos donneurs d’ordre attendent des données propres. Une entreprise générale qui reçoit vos factures dans sa plateforme les traite automatiquement. Le dossier de France Num consacré au bâtiment, mis à jour le 14 octobre, le dit sans détour : les grandes entreprises et les ETI attendent de leurs sous-traitants des factures conformes avant même que la loi ne les y oblige. Personne ne vous sanctionnera pour un PDF en 2026. Mais une facture qui ne rentre pas dans leur chaîne de traitement attend, et votre paiement avec elle.
Et le contre-pied dans l’autre sens. Si vous ne travaillez que pour des particuliers, vous n’enverrez jamais de facture électronique à vos clients. Le particulier reçoit sa facture comme avant. À partir du 1er septembre 2027, vous transmettrez seulement des données à l’administration par votre plateforme : montants, TVA par taux, dates. Selon la FAQ de la DGFiP, ce sera tous les deux mois si vous êtes en franchise en base. Celui qui vend à un plombier qui ne travaille que pour des particuliers un logiciel « pour être en règle avant 2027 » lui vend un besoin qui n’existe pas encore.
Ce que le bâtiment a de particulier
Un chantier ne se facture presque jamais en une fois. C’est précisément là que les factures structurées se font rejeter. France Num relève trois cas, et chacun vous concerne probablement.
Les acomptes et les situations de travaux. Chaque acompte, chaque situation intermédiaire et la facture de solde sont des factures à part entière. Elles doivent rester cohérentes entre elles : montants cumulés, référence au marché, taux de TVA. Une donnée manquante peut suffire à faire rejeter la facture par la plateforme.
La retenue de garantie. Le maître d’ouvrage peut retenir jusqu’à 5 % du marché pendant un an après la réception. La TVA est pourtant due sur le montant total. Un outil mal paramétré produit alors un écart entre ce que vous facturez, ce que vous encaissez et ce que vous déclarez.
La sous-traitance. Selon l’Insee, cité par France Num, 46,8 % des entreprises de la construction y ont recours, le taux le plus élevé de l’économie. Quand vous êtes sous-traitant de travaux immobiliers, c’est l’entreprise principale qui déclare la TVA : c’est l’autoliquidation prévue au 2 nonies de l’article 283 du code général des impôts. Votre facture est hors taxe, avec la mention « Autoliquidation ». Dans une facture structurée, ce paramètre doit être juste, sinon la plateforme de votre donneur d’ordre la refuse.
La catégorie de l’opération, dans le bâtiment. Des travaux sont en principe une prestation de services, même quand vous fournissez le matériel que vous posez. Une vente de matériel sans pose est une livraison de biens. Si une même facture mélange les deux, c’est « les deux ». En cas de doute sur un cas réel, votre expert-comptable tranche.
Le cadre, précisément
L’obligation. Article 289 bis du code général des impôts, avec le calendrier fixé par la loi de finances pour 2024 : réception par toutes les entreprises au 1er septembre 2026, émission par les PME et les micro-entreprises au plus tard au 1er septembre 2027. Un PDF envoyé par e-mail n’est pas une facture électronique au sens de la réforme (FAQ de la DGFiP, question 3.1).
Les mentions. Décret n° 2022-1299 du 7 octobre 2022, qui complète la liste des mentions obligatoires de l’article 242 nonies A de l’annexe II au même code. Les mentions habituelles ne changent pas.
Les sanctions. La loi de finances pour 2026 les a durcies. Une facture non émise au format électronique, une fois l’émission obligatoire pour vous, coûte 50 €, contre 15 € auparavant, dans la limite de 15 000 € par an (article 1737 du code). Une transmission d’e-reporting manquante coûte 500 € (article 1788 D). L’entreprise qui n’a pas de plateforme de réception reçoit d’abord une mise en demeure de se conformer dans les trois mois. Ensuite vient une amende de 500 €, puis de 1 000 € par nouvelle période de trois mois, selon la CAPEB.
La tolérance. Le guide pratique de démarrage de la DGFiP promet de ne pas sanctionner les entreprises qui rencontrent des difficultés réelles et s’engagent sérieusement. Il précise que ce n’est « ni un report ni une suspension » de l’obligation. Le 8 octobre, le ministre a fixé une borne : pas de sanction avant la fin de 2026. Une prolongation serait possible, mais aucune n’est annoncée à ce jour.
Pour la question de la franchise en base de TVA, qui ne dispense de rien, relisez notre article du 20 août sur les deux échéances de la réforme.
Si vous équipez votre entreprise maintenant
Le même dossier de France Num conseille aux entreprises du bâtiment de choisir un outil pensé pour leurs situations, leurs retenues et leur sous-traitance, plutôt qu’un outil seulement capable de produire le bon format de fichier. Un logiciel métier non immatriculé, une « solution compatible », doit obligatoirement passer par une plateforme agréée.
C’est le cas de Renovacio™, le logiciel de devis et de facturation que j’édite pour les entreprises du bâtiment. Il s’appuie sur Super PDP, une plateforme inscrite sur la liste officielle de la DGFiP depuis le 22 décembre 2025, et le raccordement est compris dans l’abonnement. Mon conseil vaut pour Renovacio™ comme pour ses concurrents : pendant l’essai, faites une facture de test pour chacun de vos cas réels, acompte, situation, retenue, autoliquidation. Puis jugez sur pièce.
Ce que je ne peux pas vous promettre
Je ne peux pas vous garantir que les quatre mentions s’imposent déjà à une PME qui n’émet pas encore en électronique. La FAQ de la DGFiP fixe leur date au 1er septembre 2026, sans distinguer la taille des entreprises. Une partie des éditeurs et des cabinets les rattache pourtant à votre date d’émission, en 2027. Je ne trancherai pas à la place de l’administration. Ajouter ces mentions ne coûte rien, et vous évite d’avoir à choisir.
Je ne peux pas vous dire ce qui se passera le 1er janvier. Ni la fin de la tolérance, ni sa prolongation ne sont publiées. Le comité de suivi doit se réunir à nouveau avant la fin de l’année. Je mettrai cet article à jour à ce moment-là.
Et voici la limite qui ne m’arrange pas : si vous ne facturez que des particuliers et que votre plateforme de réception est désignée, vous n’avez rien à acheter avant 2027. Ni logiciel, ni formation, ni accompagnement. Revenez vers ce sujet au printemps prochain.
Par où commencer, concrètement
Cette semaine — vérifiez votre adresse de réception. Demandez à votre expert-comptable, ou regardez dans votre plateforme, si votre SIREN est bien rattaché à une plateforme agréée. Si ce n’est pas le cas, choisissez-en une sur la liste officielle de impots.gouv.fr. Comparez les conditions : vous pourrez en changer plus tard.
Avant le 15 novembre — mettez vos modèles à jour. Ajoutez les quatre mentions à vos modèles de facture, d’acompte et de situation. Pour vos travaux, la catégorie sera le plus souvent « prestation de services ».
Avant le 30 novembre — collectez les SIREN. Ceux de chaque client professionnel : entreprise générale, agence immobilière, syndic, société civile immobilière. L’Annuaire des entreprises de l’État les donne gratuitement. Vos clients particuliers n’en ont pas, et il ne faut pas leur en demander.
Avant le 31 décembre — faites la carte de vos factures. Sur l’année écoulée : quelle part pour les professionnels, quelle part pour les particuliers ? Combien de chantiers avec acompte, situations, retenue de garantie ? Êtes-vous sous-traitant en autoliquidation ? Une page suffit. Elle dira à votre comptable, et à tout éditeur de logiciel, ce dont vous avez réellement besoin.
En janvier — testez avant d’y être obligé. Faites produire une facture réelle de chacun de vos cas par l’outil que vous comptez garder, et faites-la vérifier. Vous aurez huit mois pour corriger, au lieu de huit jours.
Une réforme qui vous demande surtout de savoir qui vous facturez
Pour une petite entreprise du bâtiment, la réforme ne demande presque rien d’acheter avant 2027. Elle demande de savoir qui sont vos clients, sous quel numéro, et pour quel type de travaux. Peu d’entreprises ont jamais écrit ces informations quelque part. C’est le moment de le faire.
Cet article est aussi publié sur LinkedIn.
Les échanges s’y poursuivent avec des artisans, des entreprises du bâtiment et des professionnels de l’immobilier. Vos questions et retours d’expérience y sont les bienvenus.
Lire et commenter sur LinkedIn · Suivre Grégory Dura
Sources
economie.gouv.fr — « Facturation électronique : trois entreprises sur quatre déjà engagées dans la réforme », écrit le 12 octobre 2026 — consulté le 29 octobre 2026.
economie.gouv.fr — « Tout savoir sur la facturation électronique pour les entreprises » — consulté le 29 octobre 2026.
Ministère de l’Action et des Comptes publics — communiqué n° 980 du 1er septembre 2026 — consulté le 29 octobre 2026.
impots.gouv.fr — « Je consulte la liste des plateformes agréées », page modifiée le 13 octobre 2026 ; liste téléchargée et comptée le 29 octobre 2026 (155 opérateurs immatriculés, 9 en attente des tests d’interopérabilité).
DGFiP — FAQ « Je découvre la facturation électronique », version du 1er septembre 2026, questions 3.1, 3.4 et 5.1 — consultée le 29 octobre 2026.
DGFiP — Guide pratique de démarrage au 1er septembre 2026, juillet 2026 — consulté le 29 octobre 2026.
entreprendre.service-public.gouv.fr — fiche F39785, vérifiée le 7 août 2026 — consultée le 29 octobre 2026.
France Num — « Facturation électronique dans le bâtiment : ce qui va changer et comment s’y préparer », dossier rédigé par Iopole, publié le 19 juin 2026, mis à jour le 14 octobre 2026 — consulté le 29 octobre 2026.
economie.gouv.fr — « Mentions obligatoires d’une facture : tout savoir », écrit le 25 février 2026 — consulté le 29 octobre 2026.
CAPEB — « Des sanctions plus sévères en cas de non-respect de la facturation électronique », 18 mai 2026 — consulté le 29 octobre 2026.
BOFiP — BOI-RES-TVA-000037-20210309, rappel du 2 nonies de l’article 283 du code général des impôts (autoliquidation en sous-traitance de travaux immobiliers) — consulté le 29 octobre 2026.
Cet article est une synthèse d’information à destination des professionnels du bâtiment, pas un conseil fiscal ou juridique. La réforme de la facturation électronique est en cours de déploiement, et ses modalités de contrôle peuvent évoluer. Pour votre situation, adressez-vous à votre service des impôts des entreprises, à votre expert-comptable ou à votre organisation professionnelle.